Die Bauzinsen sind auf rund 4,4 Prozent gestiegen. Vor einem Jahr lagen sie noch bei etwa 3,6 Prozent. Für viele Eigentümer und Kaufinteressenten im Schaumburger Land stellt sich daher eine naheliegende Frage: Müssen die Immobilienpreise jetzt fallen?
Die kurze Antwort lautet: nicht automatisch. Höhere Zinsen verändern zuerst das Budget der Käufer, also das, was sich jemand pro Monat leisten kann. Wie stark sich das im Preis niederschlägt, hängt von Lage, Zustand, Angebot und Nachfrage ab.
Dieser Ratgeber erklärt die Wirkungskette von Zins über Monatsrate und Budget bis zur Preisverhandlung, verständlich und ohne Zinsprognose. Er richtet sich vor allem an Eigentümer, die einen Verkauf planen, und zeigt, was Verkäufer in Stadthagen, Bückeburg, Bad Nenndorf, Rinteln und Umgebung jetzt bei Preis und Vermarktung beachten sollten und worauf Käufer bei Budget, Eigenkapital und Nebenkosten achten müssen. Am Ende finden Sie eine Checkliste.
Wichtiger Hinweis: Dieser Beitrag vermittelt allgemeine Informationen und ersetzt keine Finanz-, Steuer- oder Rechtsberatung. Die ImmoWerk Schaumburg GmbH ist kein Finanzierungs-, Steuer- oder Rechtsberatungsunternehmen. Zinskonditionen und Ihre persönliche Finanzierbarkeit klären Sie bitte mit Ihrer Bank oder einer qualifizierten Finanzierungsberatung.
Die kurze Antwort: Höhere Zinsen ändern zuerst das Budget, nicht automatisch den Preis
Ein Zinsanstieg wirkt nicht wie ein Schalter auf den Immobilienpreis, sondern wie eine Kette von Entscheidungen, die nacheinander getroffen werden:
- Der Zins steigt. Ein Darlehen kostet bei gleicher Summe mehr.
- Die Monatsrate bleibt die Grenze. Wer monatlich nicht mehr zahlen kann, bekommt bei höherem Zins ein kleineres Darlehen.
- Das Budget schrumpft. Käufer können sich bei gleichem Einkommen und gleichem Eigenkapital weniger leisten.
- Käufer reagieren. Sie suchen kleiner, wählen eine andere Lage, bringen mehr Eigenkapital ein, verhandeln härter oder warten ab.
- Der Preis reagiert. Je nach Objekt unterschiedlich stark und oft zeitverzögert, aber nicht zwangsläufig und nicht überall gleich.
Wichtig für Verkäufer: Ein Zinsanstieg ist kein Urteil über den Wert Ihrer Immobilie. Er verändert, wer sich was leisten kann, und damit den Verlauf von Besichtigungen, Finanzierungsprüfungen und Preisgesprächen.
Wo stehen die Bauzinsen aktuell?
Zehnjährige Darlehen kosten laut Interhyp-Zins-Update vom 15. Oktober 2026 im Schnitt rund 4,4 Prozent. Auf der Zinsseite von Interhyp liegt der genaue Wert vom 15. Oktober bei 4,42 Prozent.
Ihr persönlicher Zins kann abweichen. In der Woche vom 19. bis 25. Oktober reichte der effektive Jahreszins für zehn Jahre Zinsbindung bei Interhyp von 4,15 Prozent (Beleihungsauslauf unter 70 Prozent) bis 4,53 Prozent (über 90 Prozent). Eigenkapital zahlt sich also direkt im Zins aus.
Was die Zinsen treibt
Interhyp nennt vor allem die Unsicherheit rund um den Iran-Konflikt und steigende Renditen von Staatsanleihen. Die EZB hat ihren Leitzins am 10. September 2026 angehoben. Bauzinsen orientieren sich allerdings nicht direkt am Leitzins, sondern an den Renditen von Pfandbriefen und Bundesanleihen.
Wie es nach Einschätzung der Banken weitergeht
Für die kommenden ein bis zwei Monate erwarten 80 Prozent der befragten Institute im Interhyp-Bankenpanel gleichbleibende Zinsen, 20 Prozent fallende. Mit einem kurzfristigen Anstieg rechnet im Panel niemand. Auf längere Sicht ist das Bild geteilt: 60 Prozent erwarten fallende, 40 Prozent weiter steigende Zinsen.
Eine verlässliche Prognose gibt es also nicht. Interhyp rät Kaufinteressierten, mit dem aktuellen Niveau zu kalkulieren.
Einordnung zu unserem Juni-Beitrag: In Wohnungsknappheit und steigende Preise sprachen wir noch von Bauzinsen zwischen 3,5 und 4,0 Prozent. Seitdem sind die Zinsen gestiegen. Die strukturelle Wohnungsknappheit, die wir dort beschrieben haben, besteht weiter.
Die Wirkungskette: Vom Zins zur Kaufentscheidung
Die Monatsrate bestimmt das Budget
Die meisten Käufer fragen nicht zuerst „Was kostet das Haus?“, sondern „Was kann ich monatlich zahlen?“. Steigt der Zins, finanziert dieselbe Rate ein kleineres Darlehen. Ein vereinfachtes Rechenbeispiel mit einer festen Monatsrate von 1.500 Euro und zwei Prozent Anfangstilgung:
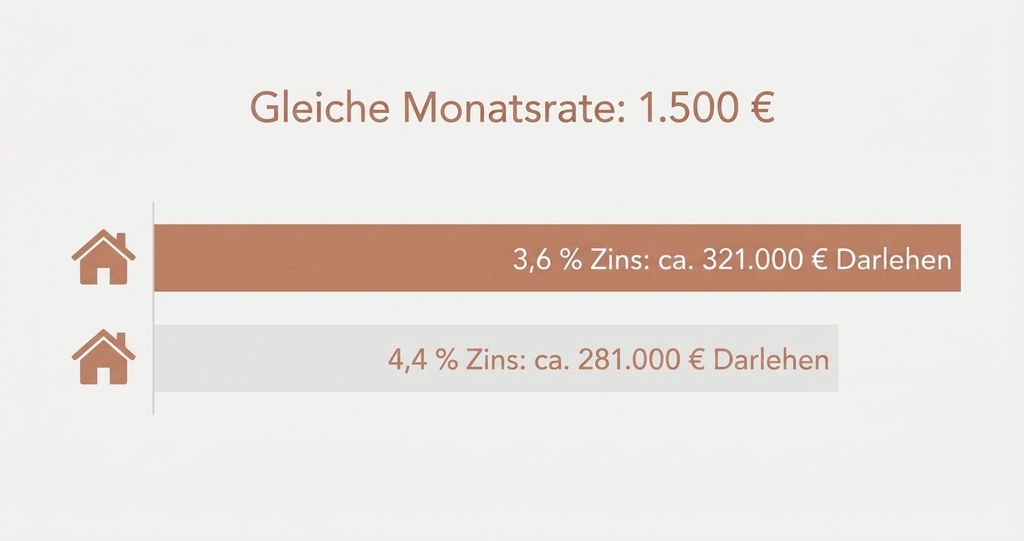
Bei gleicher Rate sinkt das finanzierbare Darlehen um rund 12,5 Prozent, in diesem Beispiel um etwa 40.000 Euro. Das ist eine Modellrechnung ohne Eigenkapital, Nebenkosten und individuelle Konditionen. Reale Angebote weichen ab.
Was Käufer daraufhin anders machen
- Sie suchen eine kleinere Wohnfläche oder ein anderes Objekt.
- Sie weichen auf eine andere Lage aus, etwa mit längerem Pendelweg.
- Sie bringen mehr Eigenkapital ein oder verschieben die Entscheidung.
- Sie verhandeln den Preis härter. Interhyp rät Kaufinteressierten ausdrücklich, Kaufpreise zu verhandeln, besonders bei Bestandsimmobilien.
Was das für Verkäufer bedeutet
Verkäufer merken die höheren Zinsen vor allem im Ablauf. Interessenten prüfen ihre Finanzierung genauer und lassen sich mehr Zeit, Besichtigungen führen seltener sofort zu einer Entscheidung, und Preisgespräche werden intensiver. Die Vermarktung kann dadurch länger dauern, ohne dass der Wert der Immobilie gesunken sein muss.
Warum Preise trotzdem nicht pauschal fallen
Höhere Zinsen dämpfen die Nachfrage, aber sie bestimmen den Preis nicht allein. Mehrere Faktoren wirken gleichzeitig, und sie treffen nicht jedes Objekt gleich:
| Das stützt den Preis | Das erhöht den Preisdruck |
|---|---|
| Das Angebot ist knapp. Bundesweit fehlen laut Marktanalysen rund 1,4 Millionen Wohnungen, der Neubau bleibt deutlich hinter dem Bedarf zurück. | Das Budget vieler Käufer schrumpft, Finanzierungsprüfungen werden strenger. |
| Käufer mit viel Eigenkapital finanzieren günstiger und sind weniger zinsempfindlich. | Käufer verhandeln gezielter und vergleichen mehr Objekte. |
| Verkäufer ohne Zeitdruck nehmen Objekte vom Markt, das Angebot wird dadurch kleiner. | Objekte mit hohem Sanierungsbedarf oder schwachem Energieausweis geraten stärker unter Druck. |
| Gut gelegene, gepflegte und energetisch solide Objekte treffen weiter auf Nachfrage. | Ein zu hoch angesetzter Startpreis führt zu langen Vermarktungszeiten und späteren Preisabschlägen. |
Was daraus folgt: Weder ein pauschaler Preisanstieg noch ein pauschaler Preisrückgang lässt sich seriös versprechen. Im Schaumburger Land entscheiden Lage, Zustand, Zielgruppe und Preisstrategie darüber, wie ein Objekt im Markt ankommt. Zur Einordnung der Knappheit lesen Sie auch unseren Beitrag Wohnungsknappheit und steigende Preise.
Für Verkäufer: Preis und Vermarktungsdauer realistisch planen
Warum ein zu hoher Startpreis jetzt besonders teuer wird
Wenn Käufer genauer rechnen und mehr vergleichen, fällt ein überhöhter Angebotspreis schneller auf. Ein Objekt, das lange online steht, wird von Interessenten häufig skeptisch betrachtet. Spätere Preissenkungen kosten dann Zeit und schwächen die Verhandlungsposition. Ein realistischer Startpreis ist deshalb meist die bessere Strategie als ein hoher Preis mit der Hoffnung auf Nachverhandlung.
Marktwert statt Wunschpreis
Eine belastbare Einschätzung berücksichtigt mehr als die Quadratmeterzahl. Dazu gehören:
- Lage, Grundstück, Wohnfläche und Baujahr
- Zustand, Modernisierungen und Energieausweis, also auch Heizung und Dämmung
- aktuelle Vergleichsverkäufe und die Nachfrage im Ort
- die wahrscheinliche Käufergruppe und deren Finanzierungsspielraum
Eine unverbindliche Online-Schätzung ersetzt diese Prüfung nicht. Sie liefert höchstens einen Richtwert.
Unterlagen vorbereiten, bevor die Bank prüft
Jeder Käufer, der finanziert, braucht für die Bank Objektunterlagen. Interhyp nennt hier unter anderem Wohnflächenberechnung, Grundbuchauszug und Kaufvertragsentwurf. Der Energieausweis muss Interessenten beim Verkauf vorgelegt werden. Bei Eigentumswohnungen kommen Protokolle der Eigentümerversammlungen, Wirtschaftsplan und Hausgeldabrechnung hinzu. Wer diese Unterlagen komplett parat hat, spart Käufern und sich selbst Wochen.
Vermarktungsdauer realistisch einplanen
Nach der Einigung dauert es noch, bis Geld fließt. Der Darlehensgeber prüft Antrag, Bonität und Immobilie. Das dauert laut Interhyp in der Regel zwei bis zehn Werktage, bei Rückfragen oder aufwendiger Objektprüfung auch mehrere Wochen. Danach folgen Notartermin und Kaufpreiszahlung. Planen Sie deshalb Puffer ein, besonders wenn Sie parallel selbst kaufen oder bauen.
Wenn Sie abwägen, ob Sie den Verkauf selbst in die Hand nehmen, hilft unser Beitrag Ohne Makler verkaufen? Wann der Privatverkauf sinnvoll ist. Und wer verkaufen, aber wohnen bleiben möchte, findet Lösungen in Haus verkaufen und weiter wohnen bleiben.
Die Finanzierung der Interessenten früh klären
Bei höheren Zinsen gewinnt die Finanzierbarkeit der Interessenten an Gewicht. Lassen Sie sich deshalb eine Finanzierungsbestätigung der Bank zeigen, bevor Sie in konkrete Preisverhandlungen einsteigen. Das spart Zeit und verhindert Absagen kurz vor dem Notartermin.
Drei Schritte für Ihren Verkauf jetzt
- Marktwert ermitteln lassen. Er ist die Grundlage für Preis, Verhandlungsspielraum und Zeitplan.
- Preis- und Vermarktungsstrategie festlegen. Planen Sie auch, was Sie tun, wenn die Resonanz in den ersten Wochen ausbleibt.
- Unterlagen und Energieausweis vervollständigen. So verläuft die Prüfung durch die Bank der Käufer schneller.
Bei ImmoWerk Schaumburg können Sie dafür eine unverbindliche und kostenlose Ersteinschätzung anfragen.
Für Käufer: Budget, Eigenkapital und Nebenkosten richtig rechnen
Von der Monatsrate aus denken
Legen Sie zuerst fest, welche Rate Sie dauerhaft tragen können, und rechnen Sie erst dann zurück auf den Kaufpreis. Interhyp nennt als Orientierung, dass die Rate 40 Prozent des Haushaltsnettoeinkommens nicht überschreiten sollte. Bei den im ersten Halbjahr 2026 über Interhyp abgeschlossenen Finanzierungen lag sie im Schnitt bei 24,9 Prozent. Planen Sie Reserven für Reparaturen und unerwartete Ausgaben ein.
Eigenkapital ist der wichtigste Zinshebel
Als Faustregel nennt Interhyp mindestens 20 Prozent des Kaufpreises als Eigenkapital. Mindestens sollte es die Kaufnebenkosten decken. Mehr Eigenkapital senkt das Risiko für die Bank und damit den Zins: Bei zehn Jahren Zinsbindung lag der Unterschied zwischen Beleihungsauslauf unter 70 Prozent (4,15 %) und über 90 Prozent (4,53 %) in der Woche vom 19. bis 25. Oktober bei 0,38 Prozentpunkten. Bei 250.000 Euro Darlehen sind das rund 950 Euro Zinsen im ersten Jahr.
Kaufnebenkosten in Niedersachsen
Zum Kaufpreis kommen Nebenkosten, die Sie meist aus Eigenkapital tragen. Ein Beispiel für 300.000 Euro Kaufpreis in Niedersachsen:
| Posten | Satz | Betrag |
|---|---|---|
| Grunderwerbsteuer (Niedersachsen) | 5,0 % | 15.000 € |
| Notar und Grundbuch (Planungswert) | ca. 2 % | ca. 6.000 € |
| Maklerprovision, Käuferanteil (falls ein Makler beteiligt ist) | meist 3,57 % inkl. MwSt. | ca. 10.710 € |
| Summe ohne Makler | ca. 7 % | ca. 21.000 € |
| Summe mit Makler | ca. 10,6 % | ca. 31.710 € |
Bundesweit liegen die Nebenkosten laut Interhyp zwischen 9,07 und 12,07 Prozent des Kaufpreises. Notar- und Grundbuchkosten sowie die Provision sind objektabhängig. Fragen Sie vor der Besichtigung nach, welche Provision gilt, und holen Sie sich die genauen Notarkosten vor dem Termin ein.
Die Maklerprovision ist der Posten, der sich je nach Vermarktungsweg unterscheidet. Wann ein Privatverkauf sinnvoll ist und wann ein Makler der bessere Weg bleibt, erklärt unser Beitrag Ohne Makler verkaufen? Wann der Privatverkauf sinnvoll ist.
Fördermittel prüfen
Bei energetisch guten Objekten oder geplanter Modernisierung können KfW-Programme, BAFA-Zuschüsse oder regionale Förderungen die Finanzierung verbilligen. Lassen Sie das vor dem Kauf mit Ihrer Bank oder Finanzierungsberatung klären, denn Voraussetzungen und Fristen sind individuell.
Checkliste: Wo stehen Sie?
Beantworten Sie die Fragen ehrlich. Je mehr Punkte offen sind, desto sinnvoller ist ein strukturiertes Gespräch, bevor Sie entscheiden.
Wenn Sie verkaufen möchten
- Der Marktwert ist ermittelt und nicht nur online geschätzt.
- Preisstrategie und Verhandlungsspielraum sind festgelegt, ebenso der Plan für den Fall, dass Anfragen ausbleiben.
- Energieausweis liegt vor, das Alter der Heizung ist bekannt.
- Unterlagen sind komplett: Grundbuchauszug, Grundrisse, Wohnflächenberechnung, Modernisierungsnachweise (bei Wohnungen zusätzlich Protokolle und Hausgeldabrechnung).
- Offene Darlehen und mögliche Ablösebedingungen sind mit der Bank geklärt.
- Der Zeitplan enthält Puffer für die Finanzierungsprüfung der Käufer und den Notartermin.
Wenn Sie kaufen möchten
- Die dauerhaft tragbare Monatsrate steht fest, inklusive Reserven.
- Das Eigenkapital ist ermittelt, die Kaufnebenkosten sind separat eingeplant.
- Mehrere Finanzierungsangebote sind verglichen, auch bei Zinsbindung, Tilgung und Sondertilgung.
- Objektzustand, Energiekosten und mögliche Modernisierung sind in die Rechnung eingeflossen.
- Der Preis ist anhand vergleichbarer Objekte eingeordnet.
- Eine Finanzierungsbestätigung der Bank liegt vor, bevor Sie sich verbindlich entscheiden.
Wer hilft bei welcher Frage?
Eine gute Entscheidung entsteht im Zusammenspiel mehrerer Fachstellen. ImmoWerk Schaumburg begleitet die Objekt- und Marktseite. Andere Fragen gehören bewusst an andere Stellen:
| Frage | Passende Anlaufstelle | Beitrag von ImmoWerk Schaumburg |
|---|---|---|
| Welcher Zins, welche Tilgung und Zinsbindung passen zu mir? Wie viel Darlehen ist möglich? | Bank oder unabhängige Finanzierungsberatung | Ordnet Objektwert und Kaufpreis ein und stellt Objektunterlagen bereit. |
| Welche steuerlichen Folgen haben Kauf, Verkauf oder Vermietung? | Steuerberatung | Liefert objektbezogene Informationen für die steuerliche Prüfung. |
| Kaufvertrag, Beurkundung, Grundbuch | Notariat | Bereitet den Verkauf organisatorisch vor und hält die Unterlagen bereit. |
| Was ist meine Immobilie wert, welcher Preis ist realistisch, wie wird sie vermarktet? | Immobilienmakler vor Ort | Marktwerteinschätzung, Preis- und Verkaufsstrategie, regionale Vermarktung. |
| Passt das Objekt zu meinem Budget, und wie schätze ich Zustand und Preis ein? | Immobilienmakler, bei Bedarf Gutachter oder Energieberatung | Objektinformationen, Preiseinordnung im regionalen Vergleich, Begleitung der Besichtigungen. |
Häufige Fragen zu Bauzinsen und Immobilienpreisen
Sinken die Immobilienpreise, wenn die Bauzinsen steigen?
Nicht automatisch. Höhere Zinsen verringern das Budget vieler Käufer und können Preisverhandlungen verschärfen. Ob und wie stark der Preis nachgibt, hängt von Lage, Zustand, Angebot und Nachfrage ab. Ein Preisrückgang lässt sich weder pauschal ableiten noch ausschließen.
Lohnt es sich, auf sinkende Bauzinsen zu warten?
Niemand kann die Zinsentwicklung verlässlich vorhersagen. Im Interhyp-Bankenpanel erwarten auf längere Sicht 60 Prozent fallende und 40 Prozent steigende Zinsen. Interhyp empfiehlt, mit dem aktuellen Niveau zu kalkulieren. Richten Sie Ihre Entscheidung deshalb an Ihrer persönlichen Situation aus und nicht an einer Zinsspekulation.
Wie viel Eigenkapital sollte ich mitbringen?
Als Faustregel gelten mindestens 20 Prozent des Kaufpreises, und mindestens sollten die Kaufnebenkosten abgedeckt sein. Finanzierungen ohne Eigenkapital sind möglich, kosten aber meist einen Zinsaufschlag. Wie viel in Ihrem Fall sinnvoll ist, klären Sie mit Ihrer Bank.
Muss ich als Verkäufer den Preis jetzt senken?
Nicht pauschal. Prüfen Sie, ob der Preis zu Lage, Zustand und vergleichbaren Objekten passt. Die Resonanz, also Anfragen und Besichtigungen, zeigt, wie der Markt Ihr Angebot einschätzt. Bleibt sie über mehrere Wochen aus, ist eine Anpassung der Preisstrategie sinnvoll.
Wie lange dauert ein Verkauf im Schaumburger Land aktuell?
Das hängt von Objekt, Preis und Vermarktungsstrategie ab. Wenige Wochen bis einige Monate sind realistisch. Hinzu kommt die Finanzierungsprüfung der Käufer, die in der Regel zwei bis zehn Werktage dauert, in manchen Fällen aber länger. Verkäufer sollten bei den aktuellen Zinsen mit etwas mehr Puffer planen.
Was kostet eine Immobilienbewertung bei ImmoWerk?
Eine unverbindliche Ersteinschätzung können Eigentümer bei ImmoWerk Schaumburg kostenlos anfragen. Eine detaillierte Wertermittlung besprechen wir individuell mit Ihnen.
Fazit: Der Zins verändert das Budget, die Strategie bestimmt das Ergebnis
Bauzinsen von rund 4,4 Prozent verändern, wer sich welche Immobilie leisten kann. Sie machen aber keinen pauschalen Preisrückgang zwingend. Wer verkauft, braucht jetzt einen realistischen Preis, vollständige Unterlagen und einen Zeitplan mit Puffer. Wer kauft, sollte von der Monatsrate aus rechnen, Eigenkapital und Nebenkosten ehrlich kalkulieren und Finanzierungsangebote vergleichen.
Immobilienwert und Budget in Ruhe einordnen lassen
Sie möchten wissen, was Ihre Immobilie im Schaumburger Land heute wert ist, oder was Sie sich beim Kauf leisten können? Die ImmoWerk Schaumburg GmbH begleitet Sie in Stadthagen, Bückeburg, Bad Nenndorf, Rinteln und Umgebung mit regionaler Marktkenntnis und einer strukturierten Verkaufs- und Kaufbegleitung. Eine unverbindliche Ersteinschätzung ist kostenlos.
Unverbindlich Kontakt mit ImmoWerk Schaumburg aufnehmen
Quellen und weiterführende Informationen
- Interhyp Zins-Update Oktober 2026 (dpa-AFX/OTS, 15.10.2026)
- Interhyp: Bauzinsen aktuell, Zinstabelle und Bankenpanel (Stand 15.10.2026)
- Interhyp: Baufinanzierung 2026, Eigenkapital, Nebenkosten und Monatsrate
- ImmoWerk: Wohnungsknappheit und steigende Preise
Rechenbeispiele sind vereinfachte Modellrechnungen der ImmoWerk Schaumburg GmbH und ersetzen keine individuelle Finanzierungsberatung.